



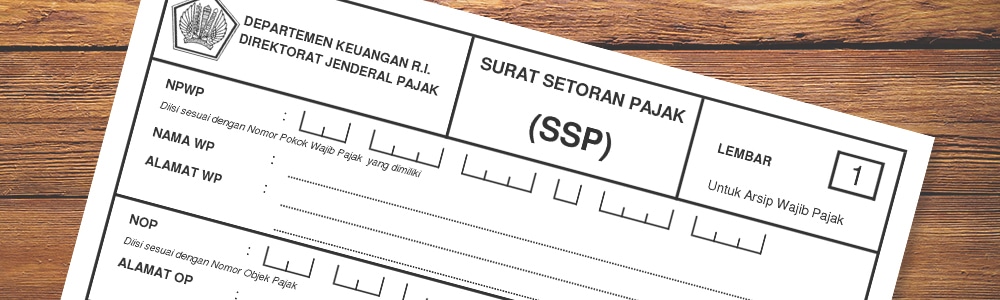
SSP (Surat Setoran Pajak) adalah bukti pembayaran atau penyetoran pajak ke kas negara yang dahulu diisi secara manual dalam bentuk formulir kertas. Namun sejak Modul Penerimaan Negara Generasi 2 (MPN G2) diberlakukan pada 1 Juli 2016, SSP fisik sudah tidak lagi digunakan sebagai alat bayar pajak digantikan sepenuhnya oleh kode billing (ID Billing) yang diterbitkan melalui sistem e-Billing DJP. Artikel ini menjelaskan apa itu SSP secara historis, serta bagaimana kode billing bekerja sebagai penggantinya di sistem perpajakan saat ini.
Quick Answer: Apakah SSP Masih Digunakan
Tidak. SSP dalam bentuk formulir manual sudah digantikan oleh kode billing sejak 2016, dan kini sepenuhnya terintegrasi ke Coretax DJP sejak 1 Januari 2025. Istilah “SSP” masih sering dipakai secara informal untuk merujuk pada konsep bukti setoran pajak, tetapi secara teknis wajib pajak tidak lagi mengisi formulir SSP — mereka membuat kode billing melalui Coretax, lalu membayar melalui bank persepsi, ATM, internet banking, atau kanal resmi lain, dan menerima Bukti Penerimaan Negara (BPN) sebagai pengganti SSP fisik.
SSP Sudah Digantikan Kode Billing/e-Billing
Sebelum era digital, SSP dibuat dalam formulir kertas rangkap 4 (kadang rangkap 5) sesuai Peraturan Dirjen Pajak No. PER-38/PJ/2009 yang diubah PER-24/PJ/2013, lalu diserahkan ke bank persepsi atau kantor pos untuk disetorkan. Setiap formulir SSP hanya berlaku untuk satu jenis pajak dan satu masa/tahun pajak dengan satu Kode Akun Pajak (KAP) dan satu Kode Jenis Setoran (KJS).
Sejak MPN G2 diberlakukan tahun 2016, proses ini digantikan Surat Setoran Elektronik (SSE) atau yang lebih dikenal sebagai e-Billing wajib pajak mengisi data setoran secara online (jenis pajak, KAP, KJS, masa pajak, dan nominal) untuk mendapatkan kode billing 15 digit, lalu membayar melalui kanal perbankan. Kode billing inilah yang secara fungsional menggantikan pengisian SSP manual.
| Aspek | SSP Manual (sebelum 2016) | Kode Billing/e-Billing (saat ini) |
|---|---|---|
| Cara pengisian | Formulir kertas diisi manual | Input data online melalui Coretax/PJAP |
| Tempat pembuatan | KPP, kantor pos, atau bank persepsi | Coretax DJP atau Penyedia Jasa Aplikasi Perpajakan (PJAP) resmi |
| Bukti setelah bayar | Lembar SSP tervalidasi bank/pos | Bukti Penerimaan Negara (BPN) elektronik |
| Risiko kesalahan | Salah tulis KAP/KJS sulit dilacak | Sistem memandu pilihan KAP/KJS, risiko lebih rendah |
| Status saat ini | Sudah tidak digunakan sebagai alat bayar | Wajib digunakan untuk seluruh jenis setoran pajak |
Kapan SSP Manual Masih Digunakan (Jika Ada)
Dalam praktik saat ini, formulir SSP fisik pada dasarnya tidak lagi digunakan sebagai alat pembayaran resmi. Satu-satunya konteks di mana istilah “SSP” masih relevan secara teknis adalah:
- Referensi historis atau audit atas pembayaran pajak yang dilakukan sebelum 2016, yang masih menggunakan formulir SSP fisik sebagai dokumen pendukung.
- Surat Setoran Pabean, Cukai, dan Pajak (SSPCP) untuk penyetoran pajak dalam rangka impor, yang memiliki formulir dan mekanisme berbeda dari SSP domestik biasa.
- Penggunaan istilah informal — banyak wajib pajak dan bahkan sebagian materi edukasi masih menyebut bukti bayar pajak sebagai “SSP” meski secara teknis yang diterbitkan adalah kode billing dan BPN elektronik.
Untuk seluruh kebutuhan pembayaran pajak domestik saat ini PPh 21, PPh 23, PPh Final, PPN, dan lainnya wajib pajak wajib membuat kode billing melalui Coretax DJP atau PJAP resmi seperti OnlinePajak, bukan lagi mengisi formulir SSP.
Cara Membuat Kode Billing sebagai Pengganti SSP
- Login ke akun Coretax menggunakan NPWP 16 digit atau NIK yang telah diaktivasi
- Pilih menu pembuatan e-Billing, lalu tentukan jenis pajak, Kode Akun Pajak (KAP), dan Kode Jenis Setoran (KJS) yang sesuai
- Isi masa pajak, tahun pajak, dan nominal yang akan disetorkan
- Periksa kembali seluruh data sebelum sistem menerbitkan kode billing 15 digit
- Gunakan kode billing untuk membayar melalui bank persepsi, ATM, internet banking, atau kanal pembayaran resmi lainnya
- Simpan Bukti Penerimaan Negara (BPN) sebagai dokumen pendukung pelaporan SPT
| Jenis Pajak | Kode Akun Pajak (KAP) | Kode Jenis Setoran (KJS) Umum |
|---|---|---|
| PPh Pasal 21 | 411121 | 100 (masa bulanan) |
| PPh Pasal 23 | 411124 | 104 (jasa), 102 (bunga), 103 (royalti) |
| PPh Pasal 25/29 Badan | 411126 | 100 (angsuran masa), 200 (kurang bayar tahunan) |
| PPN Dalam Negeri | 411211 | 100 (setoran masa PPN) |
Kode-kode ini terus diperbarui DJP mengikuti perkembangan regulasi misalnya PER-22/PJ/2021 menambah jumlah Kode Akun Pajak dari 32 menjadi 44 kode sehingga wajib pajak sebaiknya memverifikasi kode terkini melalui Coretax saat membuat kode billing, bukan mengandalkan hafalan kode lama.
Fungsi SSP/Kode Billing dalam Administrasi Perpajakan
Terlepas dari perubahan mekanisme, fungsi inti dari SSP/kode billing tetap sama: menjadi bukti resmi bahwa wajib pajak telah menyetorkan kewajiban pajaknya ke kas negara, dan menjadi dasar pencatatan dalam sistem administrasi DJP. Data ini juga menjadi rujukan penting saat:
- Menyusun dan melaporkan SPT Masa atau SPT Tahunan
- Melakukan rekonsiliasi data pajak internal perusahaan
- Menghadapi pemeriksaan atau audit pajak
- Mengajukan restitusi atau pembetulan pajak
Kesalahan Umum Terkait SSP/Kode Billing
- Mengira SSP fisik masih bisa digunakan untuk membayar pajak di bank, padahal bank persepsi kini hanya menerima pembayaran berbasis kode billing.
- Salah memilih Kode Akun Pajak (KAP) atau Kode Jenis Setoran (KJS) saat membuat kode billing, yang menyebabkan setoran tidak tercatat sesuai jenis pajak yang dimaksud.
- Tidak menyimpan Bukti Penerimaan Negara (BPN) setelah pembayaran, sehingga kesulitan saat diperlukan untuk pelaporan atau audit.
- Membuat satu kode billing untuk lebih dari satu jenis pajak atau masa pajak, padahal setiap kode billing pada prinsipnya tetap mengikuti aturan satu jenis pajak per satu masa/tahun pajak, kecuali kriteria tertentu yang diizinkan.
Pertanyaan yang Sering Diajukan
Apakah SSP masih digunakan untuk bayar pajak?
Tidak. SSP dalam bentuk formulir manual sudah digantikan kode billing sejak MPN G2 diberlakukan tahun 2016, dan kini terintegrasi penuh ke sistem Coretax DJP. Bank persepsi tidak lagi menerima pembayaran berbasis formulir SSP fisik.
Apa beda SSP dan kode billing?
SSP adalah konsep/dokumen bukti setoran pajak yang dulu diisi manual, sedangkan kode billing adalah kode 15 digit yang diterbitkan sistem e-Billing sebagai pengganti proses pengisian SSP manual. Secara fungsional keduanya sama-sama menjadi bukti bahwa wajib pajak akan/telah menyetorkan pajak, namun mekanismenya berbeda total.
Apa yang menjadi bukti pembayaran pajak setelah kode billing digunakan?
Setelah pembayaran menggunakan kode billing berhasil, wajib pajak menerima Bukti Penerimaan Negara (BPN) elektronik yang berfungsi sebagai pengganti SSP fisik dan menjadi dokumen pendukung pelaporan SPT.
Bagaimana cara membuat kode billing pajak?
Kode billing dibuat melalui akun Coretax DJP atau Penyedia Jasa Aplikasi Perpajakan (PJAP) resmi seperti OnlinePajak, dengan mengisi jenis pajak, KAP, KJS, masa/tahun pajak, dan nominal setoran, kemudian sistem menerbitkan kode billing 15 digit untuk dibayarkan melalui bank.
Apakah kode billing memiliki masa berlaku?
Ya, kode billing memiliki masa aktif terbatas (umumnya beberapa hari sejak diterbitkan). Jika tidak digunakan untuk membayar dalam masa berlaku tersebut, wajib pajak perlu membuat kode billing baru dengan data yang sama.
Kesimpulan: Gunakan Kode Billing, Bukan SSP Manual
Meski istilah “SSP pajak” masih sering dicari dan digunakan sehari-hari, penting untuk memahami bahwa mekanisme pembayaran pajak saat ini sepenuhnya berbasis kode billing melalui Coretax DJP, bukan lagi formulir SSP fisik. Memahami transisi ini membantu wajib pajak menghindari kebingungan saat hendak membayar pajak dan memastikan proses penyetoran tercatat dengan benar. OnlinePajak membantu individu dan perusahaan membuat kode billing untuk seluruh jenis pajak secara cepat, terintegrasi dengan pelaporan SPT dan pengelolaan bukti potong dalam satu platform.
Pelajari juga panduan lengkap e-Billing pajak dan cara bayar pajak online melalui e-Billing untuk memahami langkah-langkah pembayaran pajak yang berlaku saat ini.
Sumber resmi: Direktorat Jenderal Pajak mengenai Surat Setoran Pajak dan Peraturan Dirjen Pajak No. PER-22/PJ/2021.


