



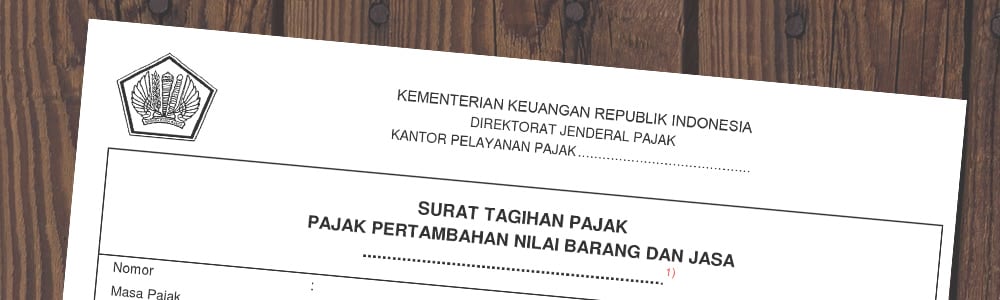
STP PPN (Surat Tagihan Pajak Pajak Pertambahan Nilai) adalah surat yang diterbitkan Direktur Jenderal Pajak untuk menagih kekurangan pembayaran PPN atau sanksi administrasi berupa denda/bunga terkait kewajiban PPN. Sejak implementasi Coretax, seluruh proses penyampaian dan pembayaran STP PPN dilakukan secara digital melalui akun Coretax wajib pajak, tanpa perlu datang ke kantor pajak.
Ringkasan Cepat: Apa Itu STP PPN?
STP PPN diterbitkan berdasarkan hasil penelitian data administrasi perpajakan, hasil pemeriksaan, atau pemeriksaan ulang, misalnya ketika PKP terlambat melaporkan SPT Masa PPN, salah hitung PPN kurang bayar, atau dikenai sanksi administrasi lain terkait PPN. STP wajib dilunasi paling lama 1 bulan sejak tanggal diterbitkan, sesuai Pasal 9 ayat (3) UU KUP.
STP PPN di Coretax
Berdasarkan Pasal 11 ayat (2) dan Pasal 12 ayat (1) PMK 81/2024, DJP mengirimkan STP kepada wajib pajak melalui Coretax DJP dan/atau e-mail wajib pajak yang terdaftar. Wajib pajak dapat melihat dan mengunduh STP melalui menu Dokumen Saya di akun Coretax, bukan lagi melalui pos surat fisik atau kunjungan ke KPP seperti sebelumnya.
| Tahap | Yang Dilakukan |
|---|---|
| 1. Penerbitan STP | DJP menerbitkan STP berdasarkan hasil penelitian/pemeriksaan administrasi PPN |
| 2. Notifikasi | STP dikirim otomatis ke akun Coretax dan/atau email wajib pajak terdaftar |
| 3. Cek dan unduh | Wajib pajak membuka menu Dokumen Saya, mengunduh STP untuk memverifikasi identitas dan jumlah tagihan |
| 4. Pembuatan kode billing | Masuk menu Pembayaran → Layanan Pembuatan Kode Billing atas Tagihan Pajak |
| 5. Pembayaran | Bayar melalui bank persepsi terhubung Coretax atau gunakan saldo deposit pajak |
Cara Merespons STP PPN
Langkah yang perlu dilakukan setelah menerima STP PPN:
- Verifikasi kebenaran STP — periksa identitas wajib pajak, masa/tahun pajak, dan jumlah tagihan yang tercantum sesuai dengan catatan internal perusahaan.
- Bayar sebelum jatuh tempo — STP harus dilunasi paling lama 1 bulan sejak diterbitkan untuk menghindari sanksi bunga tambahan atau tindakan penagihan lanjutan (Surat Teguran, Surat Paksa).
- Ajukan keberatan jika tidak setuju — jika wajib pajak menilai STP keliru, dapat mengajukan permohonan pembetulan atau klarifikasi ke KPP terdaftar, meski STP sendiri bukan objek keberatan formal seperti SKP.
- Cek dampak ke SPT Masa PPN berikutnya — pastikan koreksi atau kurang bayar yang mendasari STP juga sudah tercermin dengan benar pada SPT Masa PPN masa berikutnya agar tidak muncul STP berulang untuk masalah yang sama.
Besaran Sanksi Administrasi dalam STP PPN
| Penyebab | Jenis Sanksi |
|---|---|
| Telat lapor SPT Masa PPN | Denda administrasi Rp500.000 per SPT Masa (Pasal 7 UU KUP) |
| Kurang bayar PPN | Bunga per bulan sesuai suku bunga acuan yang ditetapkan Menteri Keuangan, dihitung sejak jatuh tempo hingga tanggal pembayaran |
| Tidak/terlambat menerbitkan faktur pajak | Sanksi 1% dari Dasar Pengenaan Pajak (DPP), sesuai perubahan UU Cipta Kerja |
Besaran sanksi bunga dapat berubah setiap bulan mengikuti suku bunga acuan yang dipublikasikan Kementerian Keuangan, sehingga jumlah pada STP bisa berbeda antara satu masa pajak dengan masa pajak lain meski jenis pelanggarannya sama.
Penyebab Umum Terbitnya STP PPN
- Keterlambatan pelaporan SPT Masa PPN dari batas waktu yang ditentukan;
- Selisih hitung antara PPN Keluaran dan PPN Masukan yang dilaporkan dengan hasil penelitian sistem;
- Faktur pajak yang tidak valid atau tidak dilaporkan sesuai ketentuan sehingga PPN Masukan yang dikreditkan dikoreksi;
- Keterlambatan pembayaran PPN kurang bayar dari batas waktu penyetoran.
Pertanyaan yang Sering Diajukan
Apa yang harus dilakukan setelah menerima STP PPN?
Verifikasi kebenaran data pada STP (identitas, masa pajak, jumlah tagihan), lalu lunasi paling lama 1 bulan sejak STP diterbitkan melalui menu Pembayaran di Coretax untuk menghindari sanksi bunga tambahan atau tindakan penagihan lanjutan.
Bagaimana STP PPN disampaikan di Coretax?
STP dikirim secara elektronik ke akun Coretax dan/atau email wajib pajak terdaftar, sesuai Pasal 11 ayat (2) dan Pasal 12 ayat (1) PMK 81/2024. Wajib pajak dapat melihat dan mengunduhnya melalui menu Dokumen Saya, tanpa perlu menerima surat fisik atau datang ke KPP.
Berapa lama batas waktu pelunasan STP PPN?
STP harus dilunasi paling lama 1 bulan sejak tanggal diterbitkan, sesuai Pasal 9 ayat (3) UU KUP. Jika lewat batas waktu tersebut, DJP dapat melanjutkan proses penagihan aktif berupa Surat Teguran hingga Surat Paksa.
Apakah STP PPN bisa diajukan keberatan?
STP bukan objek keberatan formal seperti Surat Ketetapan Pajak (SKP). Namun jika wajib pajak menilai STP keliru, dapat mengajukan permohonan pembetulan atau klarifikasi langsung ke KPP tempat wajib pajak terdaftar.
Jika Anda ingin memahami proses penagihan pajak secara lebih luas, termasuk tahapan setelah STP diabaikan, baca panduan lengkap penagihan pajak. Pantau status STP dan seluruh kewajiban PPN perusahaan Anda secara real-time dengan fitur compliance monitoring dan pengingat pajak OnlinePajak.


