


PPN Lebih Bayar: Penyebab dan Pencatatan Jurnal Akuntansinya

Saat terjadi PPN lebih bayar, maka wajib pajak pengusaha dapat melakukan kompensasi atau restitusi. Setiap pilihan tersebut akan memengaruhi pencatatannya pada jurnal akuntansi perusahaan.
Berapa Tarif Pajak UMKM Tahun 2022? Cari Tahu di Sini!
Pajak UMKM sejatinya adalah PPh Pasal 4 ayat (2), yang praktiknya diatur lebih lanjut melalui Peraturan Pemerintah Nomor 23 Tahun 2018 (PP 23/2018). Berdasarkan peraturan tersebut, pengusaha dengan peredaran bruto tertentu (UMKM) dengan omzet tidak melebihi Rp4,8 miliar per tahun dikenakan tarif sebesar 0,5%. Namun, berdasarkan Undang-Undang Harmonisasi Perpajakan (UU HPP) tahun 2021, UMKM orang pribadi dengan omzet per tahun tidak melebihi Rp500 juta tidak dikenakan pajak penghasilan final UMKM.
Pajak Penjual Rumah Berapa Persen? Tarif PPh Final dan Cara Hitungnya

Transaksi jual-beli rumah tidak luput dari kewajiban perpajakan. Sebab, rumah merupakan salah satu jenis barang kena pajak (BKP) sehingga penyerahannya wajib dikenakan beberapa pajak, salah satunya adalah PPN. Tidak hanya PPN, terdapat beberapa biaya lainnya yang masuk ke dalam komponen penghitungan dan ditanggung oleh pembeli atau penjual.
Pemusatan PPN: Cara Mengajukan di Coretax untuk Bisnis Multi-Cabang
Pemusatan PPN adalah melakukan pemusatan untuk tempat penerbitan dan pengkreditan faktur pajak. Hal ini dapat dilakukan oleh PKP yang memiliki banyak cabang usaha sehingga mempermudah PKP pusat dalam mengelola dan menjalankan kepatuhan perpajakan usaha.
Karakteristik PPnBM: Ciri, Tarif, dan Bedanya dengan PPN Barang Mewah

PPnBM atau pajak penjualan atas barang mewah adalah pajak yang dikenakan pada barang-barang yang tergolong mewah. Karakteristik pajak ini di antaranya bukanlah pajak yang dapat dikreditkan dengan PPN dan merupakan pungutan tambahan setelah PPN.
Pajak Perbankan: Kegiatan Usaha Perbankan Terutang PPN
Pajak perbankan mengacu pada istilah perlakuan perpajakan untuk sektor jasa perbankan. Dalam hal penyerahan jasa, sektor perbankan sejatinya tidak dikenakan pajak perbankan yang dalam hal ini adalah Pajak Pertambahan Nilai (PPN).
Sanksi Tidak Menerbitkan Faktur Pajak: Besaran dan Cara Menghindarinya
Pengusaha kena pajak (PKP) yang tidak menerbitkan faktur pajak atas transaksinya akan dikenakan sanksi sesuai dengan peraturan pajak yang berlaku, yaitu berupa sanksi denda atau sanksi pida
Telaah Perlakuan PPN atas Jasa Pelayaran
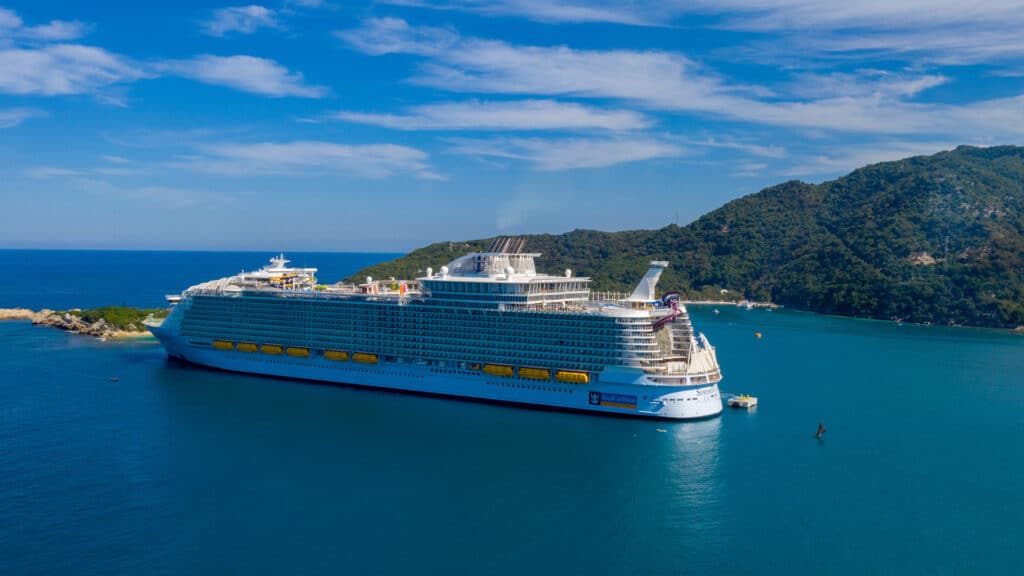
Perlakuan PPN atas jasa pelayaran memiliki aturan yang berbeda-beda. Mengingat angkutan ini menyediakan jasa yang terbagi menjadi 2 yakni jasa angkutan penumpang dan jasa angkutan barang. Artikel ini akan mengupas tuntas serta menelaah lebih dalam terkait PPN atas jasa pelayaran di Indonesia
Cara Import Barang dari China, Cari Tahu Semuanya di Sini!

Bisnis impor semakin diminati, dan salah satu negara pilihan impor barang adalah China. Ini karena China dapat memproduksi barang dengan biaya yang rendah namun layak digunakan sehingga dapat menghasilkan untung bagi para pelaku importir. Atas bisnis impor ini, pelaku usaha dikenakan pajak impor sesuai dengan peraturan yang berlaku.
Format No Faktur Pajak (NSFP) dan Sanksi Penggunaan Salah
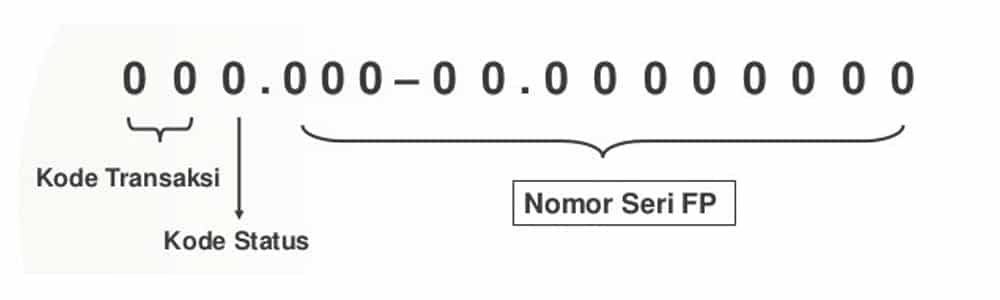
Apa makna di balik setiap digit nomor seri faktur pajak dan apa artinya bagi Pengusaha Kena Pajak? Baca penjelasan mengenai nomor seri faktur pajak berikut
Pajak Hasil Pertanian: Kenali Jenis dan Pengenaan Tarifnya
Sektor pertanian merupakan salah satu sumber pendapatan terbesar Indonesia, dan hasil pertanian merupakan salah satu barang kena pajak (BKP) yang dikenakan pajak pertambahan nilai (PPN) dengan tarif yang berlaku 1,1% dari harga jual.
Definisi PPN Masukan: Dasar Hukum & Pengecualian Pengkreditan

PPN masukan adalah PPN yang dikenakan ketika PKP melakukan pembelian KBP/JKP. Besaran PPN masukan yang tercatat di akhir bulan masa pajak dapat memengaruhi pembayaran PPN. Misalnya jika PKP memiliki PPN masukan yang lebih besar daripada PPN keluaran, artinya PKP dianggap lebih banyak membayar PPN sehingga dapat dikompensasikan di masa pajak berikutnya.